Domain anschubsen.de kaufen?
Wir ziehen mit dem Projekt
anschubsen.de um.
Sind Sie am Kauf der Domain
anschubsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anschubsen.de kaufen?
Was versteht man unter zweckbetrieb?
Was versteht man unter Zweckbetrieb? Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit einer gemeinnützigen Organisation, die dazu dient, die steuerbegünstigten satzungsmäßigen Zwecke der Organisation zu unterstützen. Dabei darf der wirtschaftliche Geschäftsbetrieb nicht den Hauptzweck der Organisation darstellen, sondern muss diesem untergeordnet sein. Typische Beispiele für Zweckbetriebe sind beispielsweise der Betrieb von Cafeterien in Krankenhäusern oder der Verkauf von Waren in einem gemeinnützigen Second-Hand-Laden. Zweckbetriebe unterliegen besonderen steuerlichen Regelungen und müssen bestimmte Voraussetzungen erfüllen, um als solche anerkannt zu werden. **
Was ist zweckbetrieb im Verein?
Ein Zweckbetrieb im Verein ist eine wirtschaftliche Tätigkeit, die ausschließlich dazu dient, den steuerbegünstigten gemeinnützigen Zweck des Vereins zu verwirklichen. Dabei darf der wirtschaftliche Geschäftsbetrieb nur Nebenzwecken dienen und muss in engem Zusammenhang mit dem gemeinnützigen Zweck stehen. Typische Beispiele für Zweckbetriebe in Vereinen sind beispielsweise Vereinsgastronomie, Vermietung von Räumlichkeiten oder Durchführung von Veranstaltungen. Diese Einnahmen unterliegen besonderen steuerlichen Regelungen und dürfen nur in begrenztem Umfang erwirtschaftet werden, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **


Ähnliche Suchbegriffe für Zweckbetrieb
Top-Angebote
Produkte zum Begriff Zweckbetrieb:
-
Die Unterschiede zwischen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Zweckbetrieb eines gemeinnützigen Vereins und die steuerlicheDie Unterschiede Zwischen Steuerpflichtigen Wirtschaftlichen Geschäftsbetrieb Und Zweckbetrieb Eines Gemeinnützigen Vereins Und Die Steuerliche Behandlung Dieser Teilbereiche, Taschenbuch Von Stephan Fischer, Grin, 978-3-8386-4556-8, Seitenanzahl: 7248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lowndes, Florin: Die Belebung des HerzchakraDie Belebung des Herzchakra , Ein Leitfaden zu den Nebenübungen Rudolf Steiners , Ölfilter > Motoren & Motorteile , Auflage: 4., erweiterte Auflage, Erscheinungsjahr: 20200825, Produktform: Leinen, Beilage: GB, Autoren: Lowndes, Florin, Edition: NED, Auflage: 20004, Auflage/Ausgabe: 4., erweiterte Auflage, Seitenzahl/Blattzahl: 215, Keyword: Anleitung zum Meditieren; Anthroposophie; Chakras; Herzchakra; Meditation; Meditationspraxis; Meditationsübung; Nebenübungen; Rudolf Steiner; Wirkungen der Meditation; organisch-lebendiges Denken, Fachschema: Anthroposophie / Esoterik, Okkultismus, Theosophie~Chakra~Spiritualität~Meditation / Ratgeber, Lebenshilfe~Meditation, Fachkategorie: Spiritualität und religiöse Erfahrung~Körper und Geist: Meditation und Visualisierung~Chakra, Aura und spirituelle Energie, Thema: Verstehen, Warengruppe: HC/Anthroposophie, Fachkategorie: Theosophie und Anthroposophie, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Freies Geistesleben GmbH, Verlag: Freies Geistesleben GmbH, Verlag: Freies Geistesleben, Länge: 213, Breite: 145, Höhe: 25, Gewicht: 416, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783772516207, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von Zweckbetrieb und steuerpflichtigem wirtschaftlichem Geschäftsbetrieb am Beispiel eines gemeinnützigen Musikvereins, Taschenbuch vonAbgrenzung Von Zweckbetrieb Und Steuerpflichtigem Wirtschaftlichem Geschäftsbetrieb Am Beispiel Eines Gemeinnützigen Musikvereins, Taschenbuch Von Sven Häntzschel, Grin, 978-3-668-15190-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zum zweckbetrieb eines Vereins?
Zum Zweckbetrieb eines Vereins gehören alle wirtschaftlichen Tätigkeiten, die unmittelbar der Erfüllung des Vereinszwecks dienen. Dazu zählen beispielsweise Veranstaltungen, die der Förderung des Vereinszwecks dienen, oder der Verkauf von Waren, die mit dem Vereinszweck in Zusammenhang stehen. Wichtig ist, dass die Einnahmen aus dem Zweckbetrieb ausschließlich zur Verwirklichung des Vereinszwecks verwendet werden. Der Zweckbetrieb darf nicht dazu dienen, Gewinne zu erzielen oder wirtschaftliche Vorteile für die Vereinsmitglieder zu schaffen. Es ist daher wichtig, dass der Zweckbetrieb klar von wirtschaftlichen Geschäftsbetrieben des Vereins abgegrenzt wird. **
-
Was ist der zweckbetrieb eines Vereins?
Der Zweckbetrieb eines Vereins bezieht sich auf wirtschaftliche Tätigkeiten, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Diese Tätigkeiten müssen eng mit dem gemeinnützigen Zweck des Vereins verbunden sein und dürfen nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe können beispielsweise der Betrieb eines Vereinslokals oder eines Vereinsshops sein. Der erwirtschaftete Gewinn aus dem Zweckbetrieb muss wieder dem gemeinnützigen Vereinszweck zugutekommen. Es gelten bestimmte steuerliche Regelungen und Vorschriften für Zweckbetriebe, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
-
Was ist der zweckbetrieb bei Vereinen?
Der Zweckbetrieb bei Vereinen bezieht sich auf die wirtschaftlichen Tätigkeiten, die der Verein zur Erfüllung seines gemeinnützigen Zwecks ausübt. Diese Tätigkeiten dienen dazu, Einnahmen zu generieren, um die gemeinnützigen Aktivitäten des Vereins zu finanzieren. Der Zweckbetrieb muss eng mit dem satzungsmäßigen Vereinszweck verbunden sein und darf nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe bei Vereinen sind beispielsweise der Betrieb eines Vereinsladens, eines Cafés oder die Durchführung von Veranstaltungen. Die Einnahmen aus dem Zweckbetrieb sind steuerlich begünstigt, solange sie ausschließlich zur Verwirklichung des gemeinnützigen Zwecks verwendet werden. **
-
Wie kann man Start-ups und Unternehmertum effektiv fördern und anschubsen?
1. Durch gezielte Förderprogramme und finanzielle Unterstützung können Start-ups unterstützt werden. 2. Netzwerke und Mentoren können Gründern helfen, ihr Unternehmen aufzubauen und zu skalieren. 3. Eine positive Unternehmenskultur und ein förderliches Umfeld können Unternehmertum fördern und den Erfolg von Start-ups begünstigen. **
Was sind einige natürliche Methoden, um geistige Anregung und körperliche Stimulation zu erreichen?
Einige natürliche Methoden, um geistige Anregung zu erreichen, sind regelmäßiges Lesen, Lösen von Rätseln und das Lernen neuer Fähigkeiten. Körperliche Stimulation kann durch regelmäßige Bewegung, gesunde Ernährung und ausreichend Schlaf erreicht werden. Meditation und Entspannungstechniken können auch dazu beitragen, Geist und Körper zu stimulieren. **
Was ist der Unterschied zwischen einem Impuls und einer langfristigen Motivation?
Ein Impuls ist eine kurzfristige Reaktion auf einen Reiz, während eine langfristige Motivation eine anhaltende innere Triebfeder ist. Impulse können spontan auftreten und schnell wieder verschwinden, während langfristige Motivation dazu führt, dass man langfristige Ziele verfolgt und sich kontinuierlich dafür einsetzt. Impulse sind oft von äußeren Einflüssen abhängig, während langfristige Motivation aus inneren Werten und Zielen entsteht. **
Top-Angebote
Produkte zum Begriff Zweckbetrieb:
-
Sportvereine zwischen Zweckbetrieb und Geschäftsbetrieb. Abgrenzungsprobleme, steuerliche Konsequenzen und Gestaltungsmöglichkeiten, Taschenbuch vonSportvereine Zwischen Zweckbetrieb Und Geschäftsbetrieb. Abgrenzungsprobleme, Steuerliche Konsequenzen Und Gestaltungsmöglichkeiten, Taschenbuch Von Daniel Kappes, Grin, 978-3-346-00522-9, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der gemeinnützige Verein im Steuerrecht. Besondere Betrachtung der Abgrenzungsproblematik Zweckbetrieb / wirtschaftlicher Geschäftsbetrieb,Der Gemeinnützige Verein Im Steuerrecht. Besondere Betrachtung Der Abgrenzungsproblematik Zweckbetrieb / Wirtschaftlicher Geschäftsbetrieb, Taschenbuch Von Dominik Behrens, Grin, 978-3-668-71119-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Unterschiede zwischen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Zweckbetrieb eines gemeinnützigen Vereins und die steuerlicheDie Unterschiede Zwischen Steuerpflichtigen Wirtschaftlichen Geschäftsbetrieb Und Zweckbetrieb Eines Gemeinnützigen Vereins Und Die Steuerliche Behandlung Dieser Teilbereiche, Taschenbuch Von Stephan Fischer, Grin, 978-3-8386-4556-8, Seitenanzahl: 7248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lowndes, Florin: Die Belebung des HerzchakraDie Belebung des Herzchakra , Ein Leitfaden zu den Nebenübungen Rudolf Steiners , Ölfilter > Motoren & Motorteile , Auflage: 4., erweiterte Auflage, Erscheinungsjahr: 20200825, Produktform: Leinen, Beilage: GB, Autoren: Lowndes, Florin, Edition: NED, Auflage: 20004, Auflage/Ausgabe: 4., erweiterte Auflage, Seitenzahl/Blattzahl: 215, Keyword: Anleitung zum Meditieren; Anthroposophie; Chakras; Herzchakra; Meditation; Meditationspraxis; Meditationsübung; Nebenübungen; Rudolf Steiner; Wirkungen der Meditation; organisch-lebendiges Denken, Fachschema: Anthroposophie / Esoterik, Okkultismus, Theosophie~Chakra~Spiritualität~Meditation / Ratgeber, Lebenshilfe~Meditation, Fachkategorie: Spiritualität und religiöse Erfahrung~Körper und Geist: Meditation und Visualisierung~Chakra, Aura und spirituelle Energie, Thema: Verstehen, Warengruppe: HC/Anthroposophie, Fachkategorie: Theosophie und Anthroposophie, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Freies Geistesleben GmbH, Verlag: Freies Geistesleben GmbH, Verlag: Freies Geistesleben, Länge: 213, Breite: 145, Höhe: 25, Gewicht: 416, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783772516207, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter zweckbetrieb?
Was versteht man unter Zweckbetrieb? Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit einer gemeinnützigen Organisation, die dazu dient, die steuerbegünstigten satzungsmäßigen Zwecke der Organisation zu unterstützen. Dabei darf der wirtschaftliche Geschäftsbetrieb nicht den Hauptzweck der Organisation darstellen, sondern muss diesem untergeordnet sein. Typische Beispiele für Zweckbetriebe sind beispielsweise der Betrieb von Cafeterien in Krankenhäusern oder der Verkauf von Waren in einem gemeinnützigen Second-Hand-Laden. Zweckbetriebe unterliegen besonderen steuerlichen Regelungen und müssen bestimmte Voraussetzungen erfüllen, um als solche anerkannt zu werden. **
-
Was ist zweckbetrieb im Verein?
Ein Zweckbetrieb im Verein ist eine wirtschaftliche Tätigkeit, die ausschließlich dazu dient, den steuerbegünstigten gemeinnützigen Zweck des Vereins zu verwirklichen. Dabei darf der wirtschaftliche Geschäftsbetrieb nur Nebenzwecken dienen und muss in engem Zusammenhang mit dem gemeinnützigen Zweck stehen. Typische Beispiele für Zweckbetriebe in Vereinen sind beispielsweise Vereinsgastronomie, Vermietung von Räumlichkeiten oder Durchführung von Veranstaltungen. Diese Einnahmen unterliegen besonderen steuerlichen Regelungen und dürfen nur in begrenztem Umfang erwirtschaftet werden, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
-
Was gehört zum zweckbetrieb eines Vereins?
Zum Zweckbetrieb eines Vereins gehören alle wirtschaftlichen Tätigkeiten, die unmittelbar der Erfüllung des Vereinszwecks dienen. Dazu zählen beispielsweise Veranstaltungen, die der Förderung des Vereinszwecks dienen, oder der Verkauf von Waren, die mit dem Vereinszweck in Zusammenhang stehen. Wichtig ist, dass die Einnahmen aus dem Zweckbetrieb ausschließlich zur Verwirklichung des Vereinszwecks verwendet werden. Der Zweckbetrieb darf nicht dazu dienen, Gewinne zu erzielen oder wirtschaftliche Vorteile für die Vereinsmitglieder zu schaffen. Es ist daher wichtig, dass der Zweckbetrieb klar von wirtschaftlichen Geschäftsbetrieben des Vereins abgegrenzt wird. **
-
Was ist der zweckbetrieb eines Vereins?
Der Zweckbetrieb eines Vereins bezieht sich auf wirtschaftliche Tätigkeiten, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Diese Tätigkeiten müssen eng mit dem gemeinnützigen Zweck des Vereins verbunden sein und dürfen nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe können beispielsweise der Betrieb eines Vereinslokals oder eines Vereinsshops sein. Der erwirtschaftete Gewinn aus dem Zweckbetrieb muss wieder dem gemeinnützigen Vereinszweck zugutekommen. Es gelten bestimmte steuerliche Regelungen und Vorschriften für Zweckbetriebe, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
Ähnliche Suchbegriffe für Zweckbetrieb
-
Abgrenzung von Zweckbetrieb und steuerpflichtigem wirtschaftlichem Geschäftsbetrieb am Beispiel eines gemeinnützigen Musikvereins, Taschenbuch vonAbgrenzung Von Zweckbetrieb Und Steuerpflichtigem Wirtschaftlichem Geschäftsbetrieb Am Beispiel Eines Gemeinnützigen Musikvereins, Taschenbuch Von Sven Häntzschel, Grin, 978-3-668-15190-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
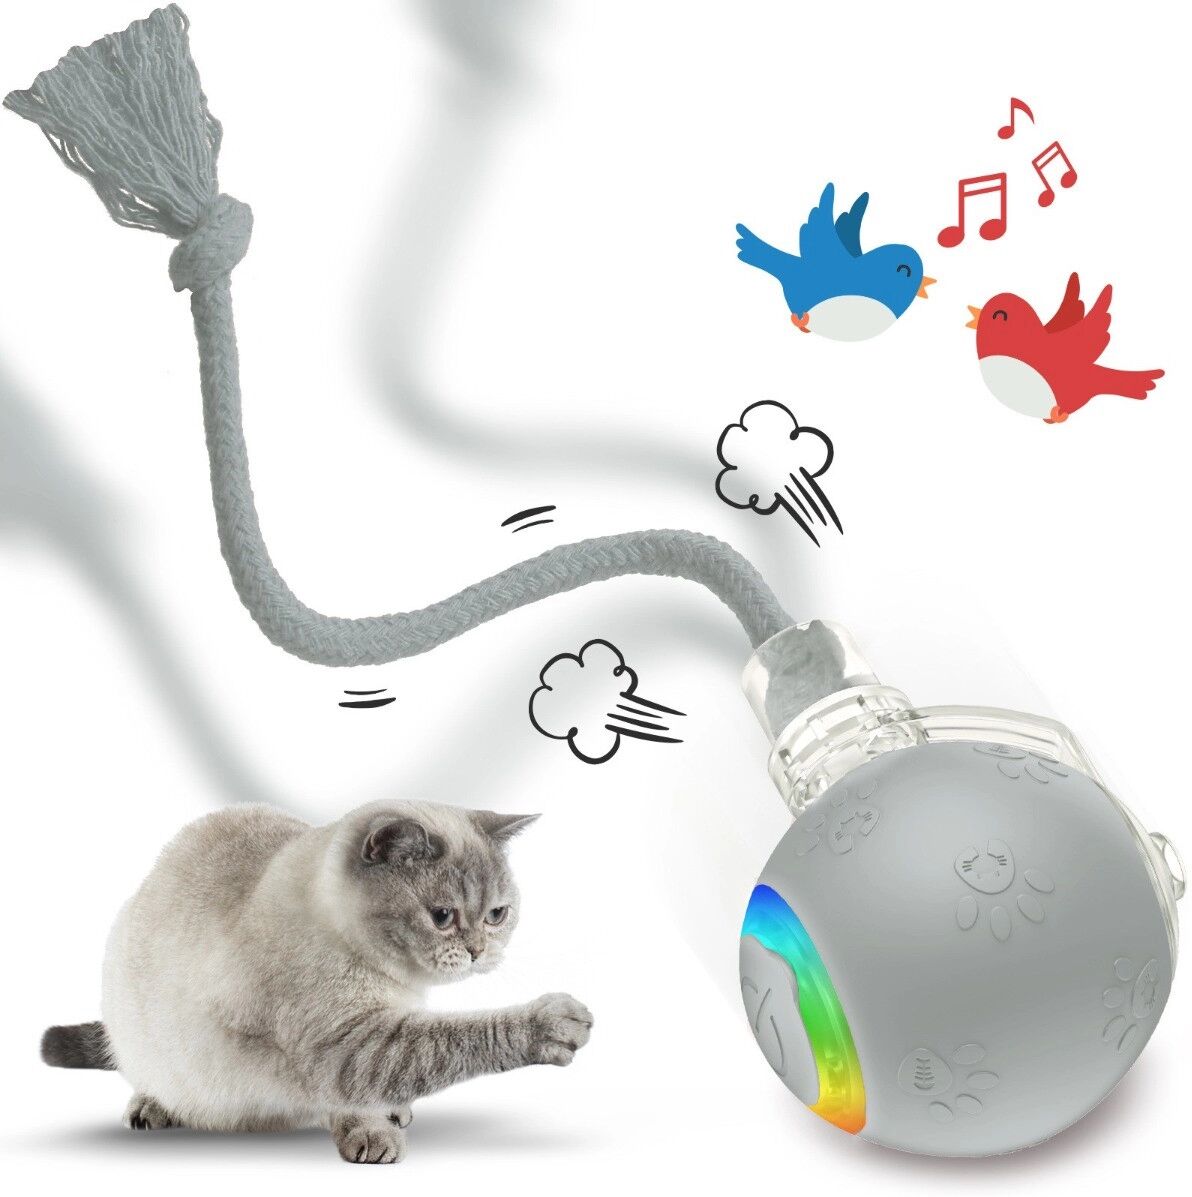
INF Intelligenter elektrischer Hundeball mit automatischer Bewegung, abwaschbarem TPU und interaktiver Aktivierung GrauIntelligenter elektrischer Hundeball mit Aktivierung durch Tippen oder Vibration, 5-Minuten-Schlafmodus, 1800-3200 rpm, Type-C-5V-Ladung, 250mah-Batterie, abwaschbarem TPU und bis zu 60 Minuten Spielzeit. Intelligente Aktivierung: Das intelligente Gravitationssystem reagiert auf Antippen oder Vibration und aktiviert den elektrischen Hundeball automatisch. Nach 5 Minuten ohne Interaktion wechselt der Ball in den Schlafmodus, um die 250mah-Batterie zu schonen. Sobald Ihr Haustier wieder mit dem Spielzeug interagiert, beginnt die Bewegung erneut. Aktive Beschäftigung: Der integrierte Hochgeschwindigkeitsmotor bietet eine Drehzahl von 1800-3200 rpm und sorgt für abwechslungsreiche automatische Bewegungen. Dadurch wird Ihr Haustier zum Jagen, Folgen und Spielen angeregt. Der interaktive Pet-Ball eignet sich für den Einsatz im Innenbereich sowie im Freien und unterstützt aktive Beschäftigung im Alltag. Abwaschbares TPU: Der elektrische Hundeball besteht aus TPU und elektronischen Komponenten. Die Konstruktion ist für reguläres Spielen mit Kratzen und Beißen ausgelegt. Dank der abwaschbaren Oberfläche lässt sich der interaktive Pet-Ball nach dem Spielen im Haus, im Garten oder in geeigneten Außenbereichen bequem reinigen. Praktisches Aufladen: Der Pet-Ball wird über einen Type-C-Anschluss geladen und arbeitet mit einer stabilen Spannung von 5V. Die 250mah-Batterie ermöglicht bis zu 60 Minuten Betrieb, während die Ladezeit etwa 0,6 Stunden beträgt. Mit seiner kompakten Größe von 6,6 cm eignet sich der Ball für wiederholte Spielsessions. Spezifikationen: Farbe: Mehrere Farboptionen Größe: 6,6 cm x 6,6 cm x 6,6 cm Material: TPU und elektronische Komponenten Motordrehzahl: 1800-3200 rpm Ladespannung: 5V Spannung: 5V Ladezeit: Etwa 0,6 Stunden Akkukapazität: 250mah Betriebszeit: 60 Minuten Ladeanschluss: Type-C Das Paket beinhaltet: Interaktiver Pet-Ball x1 Ladekabel19,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mitmach-, Bewegungs-, Fantasie- & Entspannungsgeschichten für Senioren und Menschen mit Demenz - Aktivierung Bewegung Entspannung, Gebundene AusgabeMitmach-, Bewegungs-, Fantasie- & Entspannungsgeschichten Für Senioren Und Menschen Mit Demenz - Aktivierung Bewegung Entspannung, Gebundene Ausgabe Von Marion Jettenberger, Manuela Kinzel Verlag, 978-3-95544-192-0, Seitenanzahl: 13219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der zweckbetrieb bei Vereinen?
Der Zweckbetrieb bei Vereinen bezieht sich auf die wirtschaftlichen Tätigkeiten, die der Verein zur Erfüllung seines gemeinnützigen Zwecks ausübt. Diese Tätigkeiten dienen dazu, Einnahmen zu generieren, um die gemeinnützigen Aktivitäten des Vereins zu finanzieren. Der Zweckbetrieb muss eng mit dem satzungsmäßigen Vereinszweck verbunden sein und darf nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe bei Vereinen sind beispielsweise der Betrieb eines Vereinsladens, eines Cafés oder die Durchführung von Veranstaltungen. Die Einnahmen aus dem Zweckbetrieb sind steuerlich begünstigt, solange sie ausschließlich zur Verwirklichung des gemeinnützigen Zwecks verwendet werden. **
-
Wie kann man Start-ups und Unternehmertum effektiv fördern und anschubsen?
1. Durch gezielte Förderprogramme und finanzielle Unterstützung können Start-ups unterstützt werden. 2. Netzwerke und Mentoren können Gründern helfen, ihr Unternehmen aufzubauen und zu skalieren. 3. Eine positive Unternehmenskultur und ein förderliches Umfeld können Unternehmertum fördern und den Erfolg von Start-ups begünstigen. **
-
Was sind einige natürliche Methoden, um geistige Anregung und körperliche Stimulation zu erreichen?
Einige natürliche Methoden, um geistige Anregung zu erreichen, sind regelmäßiges Lesen, Lösen von Rätseln und das Lernen neuer Fähigkeiten. Körperliche Stimulation kann durch regelmäßige Bewegung, gesunde Ernährung und ausreichend Schlaf erreicht werden. Meditation und Entspannungstechniken können auch dazu beitragen, Geist und Körper zu stimulieren. **
-
Was ist der Unterschied zwischen einem Impuls und einer langfristigen Motivation?
Ein Impuls ist eine kurzfristige Reaktion auf einen Reiz, während eine langfristige Motivation eine anhaltende innere Triebfeder ist. Impulse können spontan auftreten und schnell wieder verschwinden, während langfristige Motivation dazu führt, dass man langfristige Ziele verfolgt und sich kontinuierlich dafür einsetzt. Impulse sind oft von äußeren Einflüssen abhängig, während langfristige Motivation aus inneren Werten und Zielen entsteht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.